

Conduire sans assurance en 2026 est un délit, pas une simple contravention. Vous risquez une amende forfaitaire de 500 euros, qui peut grimper jusqu’à 7 500 euros en cas de récidive, accompagnée d’une suspension ou d’une annulation du permis et de la confiscation du véhicule. Contrairement à une idée très répandue, le défaut d’assurance n’entraîne aucun retrait de points. Et si vous causez un accident sans être assuré, la facture peut vous suivre pendant des années.
Un délit, pas une contravention : ce que dit la loi en 2026
Beaucoup de conducteurs imaginent que rouler sans assurance se solde par une amende comparable à un excès de vitesse. La réalité est plus sévère. Le défaut d’assurance relève du droit pénal, avec des conséquences qui dépassent largement le simple aspect financier. Rouler assuré n’oblige pas pour autant à surpayer, comme le montre la comparaison des assurances auto.
L’obligation d’assurance fixée par le Code des assurances
En France, tout véhicule terrestre à moteur doit être couvert au minimum par une garantie de responsabilité civile, communément appelée assurance au tiers. Cette obligation découle de l’article L211-1 du Code des assurances. Elle vaut même pour un véhicule qui ne roule pas mais reste en état de circuler.
Concrètement, dès lors que votre voiture, votre moto ou votre scooter peut prendre la route, vous devez l’assurer. Si vous comptiez immobiliser un véhicule sans le couvrir, sachez que la dispense d’assurance reste l’exception et suppose de mettre le véhicule hors d’état de circuler. Vous pouvez vérifier ce point dans notre article dédié à l’obligation d’assurer son véhicule.
Le défaut d’assurance, un délit autonome
Le défaut d’assurance est défini par l’article L324-2 du Code de la route. Il ne s’agit pas d’une contravention, mais bien d’un délit, c’est-à-dire une infraction plus grave jugée selon des règles spécifiques. Cette qualification change tout, car elle ouvre la voie à des peines complémentaires lourdes.
Cette distinction explique aussi pourquoi le défaut d’assurance échappe au système du permis à points, comme nous le détaillons plus loin. Un délit et une infraction au permis à points ne sont pas la même chose sur le plan juridique.
Conduire sans assurance n'est pas une contravention : c'est un délit prévu par l'article L324-2 du Code de la route.
Le Fichier des Véhicules Assurés et les contrôles automatisés
Le Fichier des Véhicules Assurés, le FVA, recense l’ensemble des contrats d’assurance en cours en France. Les forces de l’ordre peuvent le consulter en temps réel lors d’un contrôle, en saisissant simplement une plaque d’immatriculation.
Surtout, ce fichier est désormais croisé avec la lecture automatisée des plaques par certains radars et dispositifs de contrôle. Autrement dit, vous pouvez être détecté sans même être arrêté par un agent. L’époque où l’on passait facilement entre les mailles du filet est révolue.
Combien coûte un défaut d’assurance ? Amende et sanctions financières
Combien ça peut me coûter ?
Estimez ce que vous risquez selon votre situation. Indicatif, non contractuel.
La sanction financière dépend de votre situation. Une première fois lors d’un simple contrôle ne sera pas traitée comme une récidive ou un accident. Servez-vous de l’estimateur ci-dessus pour situer votre cas, puis lisez le détail des montants ci-dessous.
L’amende forfaitaire délictuelle de 500 euros
Depuis 2017, le défaut d’assurance constaté seul, sans autre infraction, peut être sanctionné par une amende forfaitaire délictuelle. Son montant de référence est de 500 euros. Vous bénéficiez d’un montant minoré de 400 euros si vous payez dans les 15 jours, et vous subissez un montant majoré de 1 000 euros au-delà de 45 jours.
Cette procédure simplifiée évite le passage devant un juge. Elle s’applique uniquement si aucune circonstance aggravante n’accompagne le contrôle. Une seule autre infraction relevée en même temps, et le dossier bascule vers le tribunal.
Amende forfaitaire de référence : 500 euros, minorée à 400 euros sous 15 jours, majorée à 1 000 euros au-delà de 45 jours.
Jusqu’à 3 750 euros devant le tribunal correctionnel
Si votre dossier est renvoyé devant le tribunal correctionnel, l’addition s’alourdit nettement. L’amende peut alors atteindre 3 750 euros. En cas de récidive dans un délai de cinq ans, le plafond peut être porté jusqu’à 7 500 euros : l’article 132-10 du Code pénal double le maximum de l’amende encourue pour un délit commis en récidive.
Le renvoi devant le juge intervient typiquement en cas de récidive, lorsqu’une autre infraction est constatée en même temps, ou après un accident. Le tribunal peut alors ajouter des peines complémentaires que l’amende forfaitaire ne prévoit pas.
La majoration au profit du FGAO
Au montant de l’amende forfaitaire s’ajoute une surtaxe de 50 pour cent reversée au Fonds de garantie des assurances obligatoires de dommages, le FGAO. Cette majoration finance l’indemnisation des victimes de conducteurs non assurés.
Concrètement, l’amende forfaitaire de 500 euros atteint donc 750 euros au total une fois cette surtaxe ajoutée. Pensez à intégrer ce supplément quand vous estimez le coût réel d’un défaut d’assurance.
Suspension, confiscation, prison : les sanctions pénales encourues
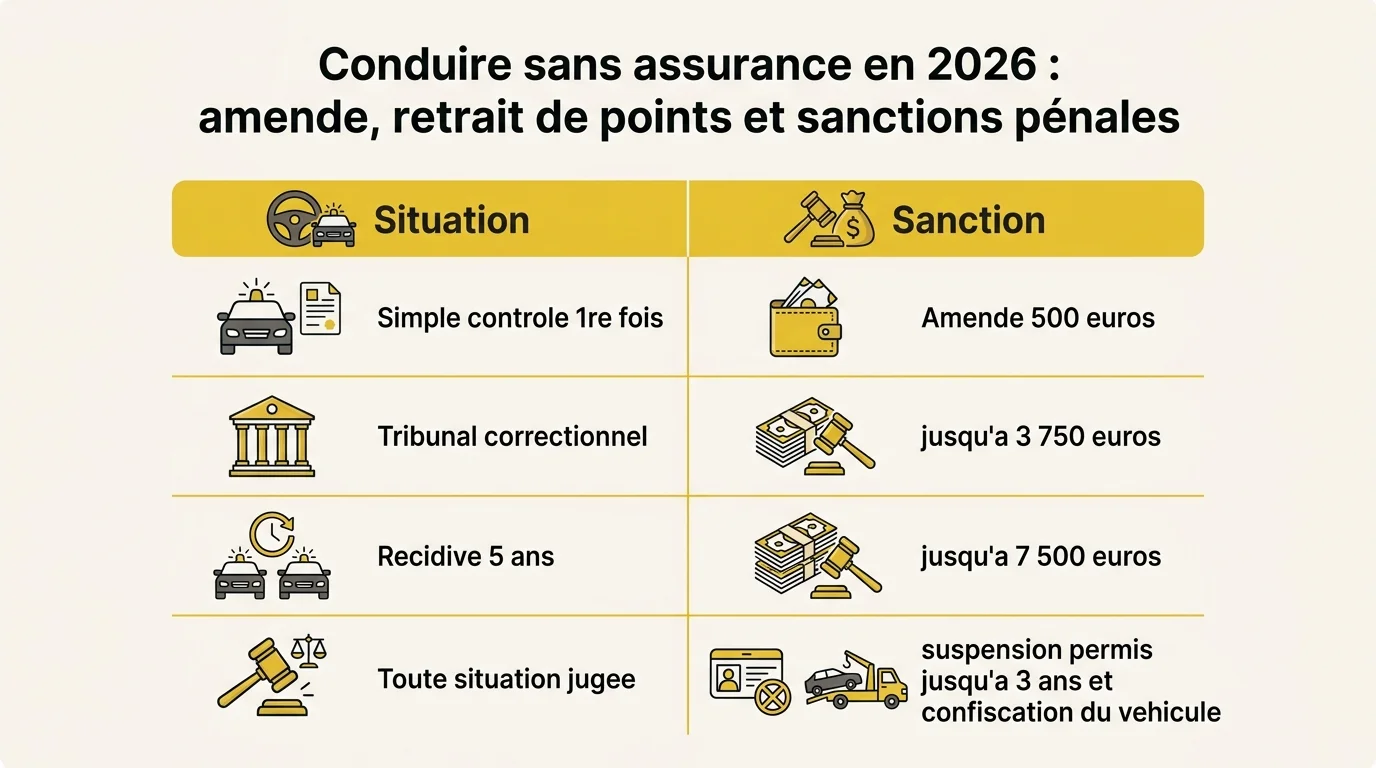
Au-delà de l’amende, le statut de délit ouvre la porte à des peines complémentaires décidées par le juge. Ce sont souvent elles qui font le plus mal, car elles touchent directement votre mobilité et votre véhicule.
Suspension et annulation du permis de conduire
Le tribunal peut prononcer une suspension du permis de conduire pour une durée maximale de trois ans. Cette suspension peut être aménagée pour ne s’appliquer qu’en dehors de l’activité professionnelle, ce qu’on appelle couramment le permis blanc (fiche F34829 de service-public.gouv.fr, vérifiée le 13 mars 2026). Il peut aussi aller jusqu’à l’annulation du permis, avec interdiction de le repasser pendant une durée pouvant atteindre trois ans.
Le juge peut même interdire la conduite de tout véhicule à moteur, y compris ceux qui ne nécessitent aucun permis, pendant une période déterminée. Pour un actif qui dépend de sa voiture, l’impact sur la vie professionnelle est considérable.
Confiscation du véhicule et autres peines complémentaires
Le tribunal peut ordonner la confiscation du véhicule ayant servi à commettre l’infraction. À cela peuvent s’ajouter un travail d’intérêt général ainsi qu’un stage obligatoire de sensibilisation à la sécurité routière, le tout à vos frais.
Voici un récapitulatif des principales sanctions selon votre situation.
| Situation | Sanction encourue |
|---|---|
| Simple contrôle, 1re fois | Amende forfaitaire de 500 euros (400 à 1 000 euros) |
| Renvoi au tribunal correctionnel | Amende jusqu’à 3 750 euros |
| Récidive dans les 5 ans | Amende jusqu’à 7 500 euros |
| Toute situation jugée | Suspension ou annulation du permis (jusqu’à 3 ans) |
| Toute situation jugée | Confiscation du véhicule, travail d’intérêt général, stage |
| Retrait de points | Aucun, quel que soit le cas de figure |
Retrait de points : le grand malentendu à corriger
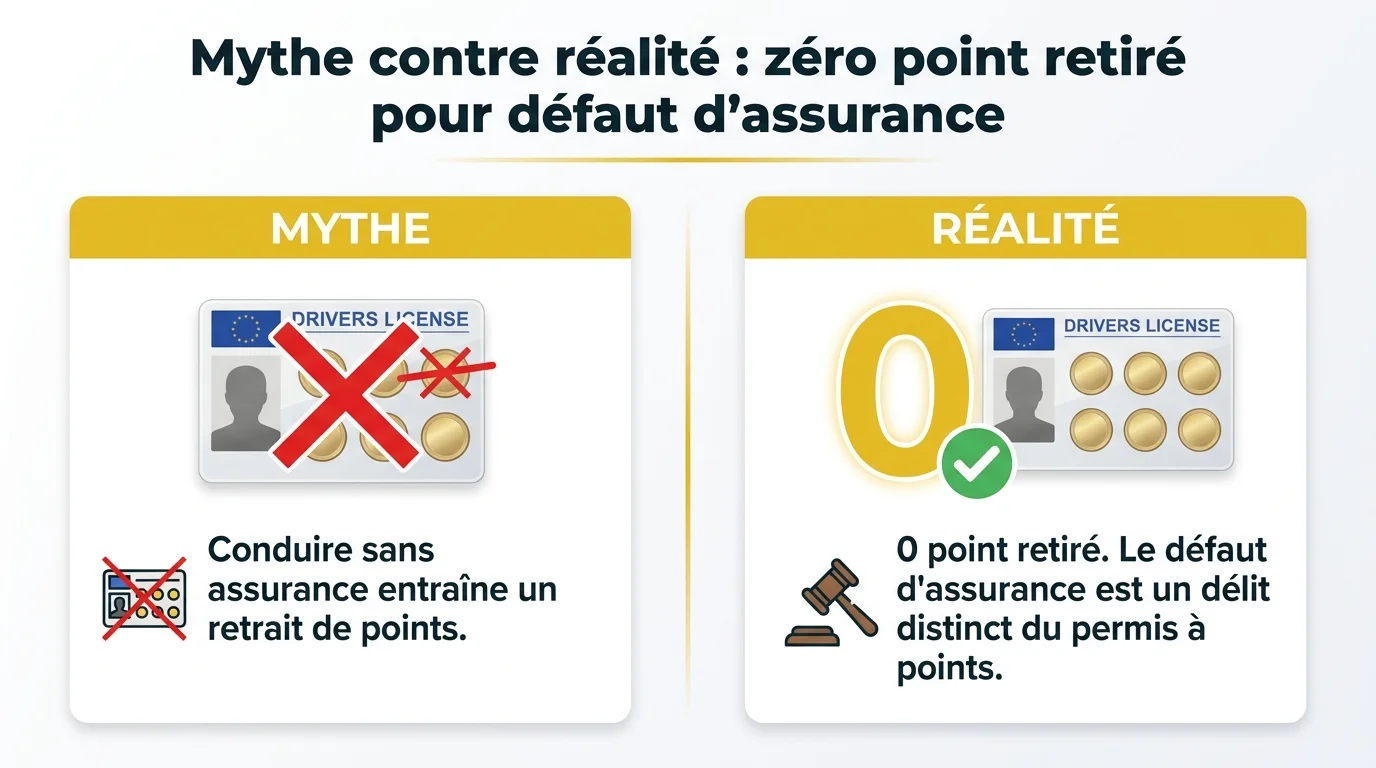
C’est sans doute le sujet le plus recherché par les conducteurs, et c’est aussi celui qui génère le plus de confusion. Si vous tapez rouler sans assurance retrait de points, vous cherchez probablement à savoir combien de points vous risquez de perdre. La réponse va peut-être vous surprendre.
Pourquoi le défaut d’assurance ne retire aucun point
Le défaut d’assurance n’entraîne aucun retrait de points sur le permis de conduire. Aucun, dans tous les cas de figure. Cette absence de retrait s’explique par la nature même de l’infraction.
Le permis à points sanctionne les infractions au Code de la route au sens strict, comme un excès de vitesse, un feu rouge grillé ou un usage du téléphone au volant. Le défaut d’assurance, lui, est un délit distinct qui ne figure pas dans le barème des infractions retirant des points. Il est puni autrement, par l’amende et les peines complémentaires détaillées plus haut.
Défaut d'assurance = 0 point retiré. Le sanctionner passe par l'amende et le tribunal, jamais par le solde de points.
Mythes contre réalités
Mettons les choses au clair sur les croyances les plus tenaces. Le tableau ci-dessous oppose ce que l’on entend souvent à ce que prévoit réellement la loi.
| Mythe répandu | Réalité juridique |
|---|---|
| Conduire sans assurance fait perdre des points | Aucun point n’est retiré : ce n’est pas une infraction au permis à points |
| C’est juste une grosse amende, comme un excès de vitesse | C’est un délit, qui expose à la suspension du permis et à la confiscation du véhicule |
| Si je paie l’amende, tout est réglé | Une amende ne couvre pas vos dettes envers le FGAO en cas d’accident |
| Un véhicule qui ne roule pas n’a pas besoin d’assurance | Tout véhicule en état de circuler doit être assuré, même à l’arrêt |
Retenez l’essentiel : l’absence de retrait de points ne rend pas l’infraction anodine. Au contraire, elle est traitée plus durement qu’une simple contravention à points, car le juge peut vous priver de permis et de véhicule.
Accident responsable sans assurance : la facture qui peut vous suivre des années
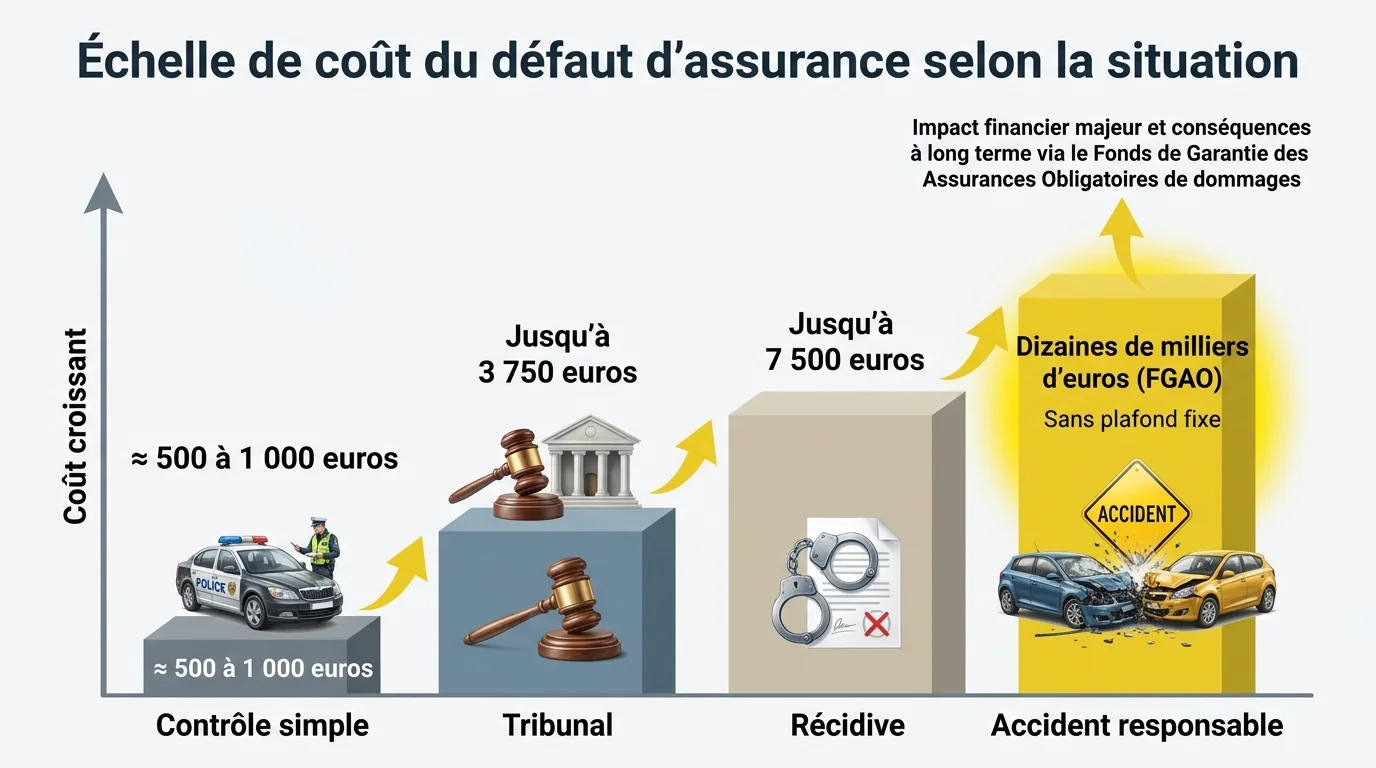
C’est le scénario le plus redouté, et de loin le plus coûteux. Si vous provoquez un accident sans être assuré, les conséquences financières peuvent atteindre un niveau qui dépasse l’entendement. Voici pourquoi.
Le FGAO indemnise les victimes, puis se retourne contre vous
Lorsqu’un conducteur non assuré est responsable d’un accident, les victimes ne restent pas sans recours. Le FGAO intervient pour les indemniser à la place de l’assurance qui aurait dû exister. Les blessés et les tiers lésés sont ainsi pris en charge.
Mais cette avance n’est pas un cadeau. Le FGAO se retourne ensuite contre vous, l’auteur de l’accident, pour récupérer l’intégralité des sommes versées. Vous devenez alors débiteur de ce fonds, et le remboursement peut s’étaler sur de longues années. Si vous êtes au contraire victime d’un tiers non assuré, notre article sur le recours au FGAO après un accident détaille la marche à suivre.
Une dette qui peut atteindre des dizaines de milliers d’euros
Le montant réclamé dépend des dommages causés. Pour de simples dégâts matériels, la note se chiffre déjà en milliers d’euros. En cas de dommages corporels graves, elle peut atteindre des dizaines, voire des centaines de milliers d’euros.
Il n’existe pas de plafond fixe : la dette correspond à ce que coûte réellement la réparation des préjudices. C’est précisément ce qu’une assurance au tiers, souvent peu coûteuse, permet d’éviter. Au-delà de la facture, un accident responsable a aussi un effet durable sur votre profil de conducteur, comme nous l’expliquons à propos des conséquences d’un accident en tort.
Comment régulariser après une période sans assurance ?
Si vous avez roulé sans couverture, même par oubli ou après une résiliation, la priorité est de régulariser au plus vite. Chaque jour sans assurance prolonge votre exposition au risque pénal et financier.
Commencez par souscrire un nouveau contrat sans attendre, quitte à choisir une formule temporaire le temps de comparer les offres. Sachez qu’après une résiliation pour non-paiement ou pour sinistres, vous pouvez être considéré comme un profil à risque, ce qui complique parfois la recherche d’un assureur. Plusieurs compagnies restent toutefois ouvertes à ces situations. Si vous changez de véhicule, pensez aussi aux règles propres à la couverture d’une voiture achetée d’occasion.
- Souscrivez immédiatement, ne serait-ce qu’une assurance au tiers, pour stopper l’infraction.
- Conservez vos justificatifs de souscription, ils prouvent votre bonne foi en cas de contrôle ultérieur.
- Comparez plusieurs devis avant de vous engager sur un contrat annuel.
- Si vous avez reçu une amende, ne l’ignorez pas : le non-paiement aggrave votre situation.
Pour aller plus loin sur les démarches officielles et les montants, vous pouvez consulter la fiche dédiée sur l’amende forfaitaire pour défaut d’assurance du service public.
Questions fréquentes sur la conduite sans assurance
Conduire sans assurance fait-il perdre des points ?
Non. Le défaut d’assurance n’entraîne aucun retrait de points, car il s’agit d’un délit et non d’une infraction au permis à points. La sanction passe par l’amende et, le cas échéant, par des peines complémentaires comme la suspension du permis.
Quel est le montant de l’amende pour défaut d’assurance ?
Pour un premier contrôle sans autre infraction, l’amende forfaitaire est de 500 euros, minorée à 400 euros sous 15 jours et majorée à 1 000 euros au-delà de 45 jours. Devant le tribunal, elle peut atteindre 3 750 euros, voire 7 500 euros en cas de récidive.
Peut-on aller en prison pour défaut d’assurance ?
Le défaut d’assurance simple n’est pas puni de prison ferme. En revanche, comme il s’agit d’un délit, le juge peut prononcer des peines lourdes, notamment la suspension ou l’annulation du permis et la confiscation du véhicule. Les peines s’aggravent en cas de récidive ou d’infractions associées.
Que se passe-t-il en cas d’accident sans assurance ?
Le FGAO indemnise les victimes, puis se retourne contre le conducteur fautif pour récupérer les sommes versées. Cette dette peut atteindre des dizaines de milliers d’euros, sans plafond fixe en cas de dommages corporels graves.
Comment l’absence d’assurance est-elle détectée ?
Le Fichier des Véhicules Assurés permet aux forces de l’ordre de vérifier instantanément si un véhicule est couvert. Ce fichier est croisé avec la lecture automatisée des plaques, ce qui rend les contrôles plus systématiques qu’auparavant.

