

La case P.6 de votre carte grise porte la puissance administrative du véhicule, exprimée en chevaux fiscaux. Elle ne mesure pas les performances du moteur : elle sert de base de calcul à la taxe régionale, la ligne la plus lourde du certificat d’immatriculation. Multipliez cette valeur par le tarif du cheval fiscal voté par votre région, ajoutez 11 € de taxe fixe et 2,76 € de redevance d’acheminement, et vous obtenez le montant à régler. Sur un véhicule de 7 CV, la facture va de 223,76 € à Mayotte à 496,41 € en Île-de-France.
À quoi sert la case P.6 de votre carte grise ?
Une puissance administrative, jamais une puissance moteur
La puissance administrative sert à taxer, pas à décrire un moteur. Deux voitures aux caractères très différents peuvent afficher la même valeur en P.6, parce que le calcul ne retient qu’un seul paramètre technique. Les chevaux réels, eux, se lisent ailleurs sur le certificat.
Cette valeur commande plusieurs lignes de votre budget automobile :
- la taxe régionale du certificat d’immatriculation, calculée directement à partir d’elle ;
- le tarif de nombreux contrats d’assurance auto, qui retiennent la puissance fiscale comme critère de segmentation ;
- le barème kilométrique de l’impôt sur le revenu, découpé en tranches de puissance administrative pour les frais réels.
Repérer la case P.6 en dix secondes
Ouvrez votre certificat d’immatriculation et cherchez la colonne des rubriques P, en dessous de la marque et du modèle. P.6 arrive après P.1, P.2 et P.3, et affiche un nombre entier suivi d’aucune unité. Si le décodage des autres rubriques vous échappe, notre guide sur les lettres présentes sur la carte grise reprend chaque case une par une.
Pourquoi la case reste-t-elle souvent vide sur un véhicule électrique ?
Sur beaucoup de voitures 100 % électriques, la case P.6 arrive vide ou illisible. L’administration part alors de la puissance maximale nette du moteur en kilowatts, inscrite en case P.2 de la carte grise, et applique la même formule de conversion que pour un moteur thermique. Le résultat sert de puissance administrative pour toutes les démarches qui en réclament une.
Comment se calcule la puissance fiscale ?
La formule officielle appliquée aux kW de la case P.2
La formule qui s’applique aux voitures particulières immatriculées depuis le 1er janvier 2021 tient en une ligne, à partir de la seule puissance en kilowatts : (0,00018 x kW x kW) + (0,0387 x kW) + 1,34. Elle vaut aussi bien pour un moteur thermique que pour un moteur électrique, et le résultat est arrondi à l’unité.
L’exemple officiel de impots.gouv.fr porte sur un moteur de 100 kW : 1,8 plus 3,87 plus 1,34 donne 7,01, arrondi à 7 CV. Vous pouvez refaire l’opération avec la valeur exacte de votre case P.2 et vérifier vous-même le nombre attendu. Le détail du calcul figure sur la fiche de impots.gouv.fr consacrée à la puissance fiscale.
Tableau de conversion des kilowatts en chevaux fiscaux
Voici ce que donne cette formule sur les puissances les plus courantes du parc français, pour un véhicule immatriculé depuis le 1er janvier 2021.
| Puissance en kW (case P.2) | Puissance administrative |
|---|---|
| 50 kW | 4 CV |
| 70 kW | 5 CV |
| 80 kW | 6 CV |
| 100 kW | 7 CV |
| 110 kW | 8 CV |
| 130 kW | 9 CV |
| 150 kW | 11 CV |
| 200 kW | 16 CV |
| 300 kW | 29 CV |
Le CO2 est sorti du calcul le 1er janvier 2021
Beaucoup de guides publient encore une formule qui fait entrer les émissions de dioxyde de carbone dans la case P.6 : (CO2 / 45) + (kW / 40) puissance 1,6. Elle n’est pas inventée, elle est périmée. Cette formule a été la règle pour les seuls véhicules immatriculés pour la première fois jusqu’au 31 décembre 2020. Depuis le 1er janvier 2021, la puissance administrative d’une voiture particulière ne dépend plus que de la puissance du moteur, et le CO2 ne sert plus qu’à établir le malus, une taxe distincte payée à la première immatriculation.
D’où une vérification à faire avant de crier à l’erreur : si votre case P.6 ne tombe pas sur le résultat de la formule aux kilowatts, regardez la date de première immatriculation en case B. Un véhicule d’avant 2021 conserve la valeur calculée sous l’ancien régime, et elle ne se recalcule pas au fil des reventes.
Depuis 2021, le CO2 alimente le malus, plus la case P.6. Deux taxes, deux bases de calcul, deux lignes séparées sur votre certificat.
Combien coûte un cheval fiscal dans votre région ?
Lecteur du champ P.6 : puissance fiscale et coût du certificat
Recopiez la puissance fiscale inscrite en case P.6 de votre carte grise. Si la case est vide (véhicule électrique), saisissez plutôt les kW de la case P.2 : l'outil applique la formule officielle, puis chiffre la taxe régionale de votre région.
Renseignez les champs puis lancez le calcul, le détail s'affiche ici.
Résultat indicatif, calculé dans votre navigateur. Aucune donnée n'est envoyée. Tarifs régionaux 2026 et montants de la taxe fixe et de la redevance relevés sur service-public.gouv.fr.
Les tarifs régionaux 2026
Chaque conseil régional vote son tarif du cheval fiscal. L’écart va aujourd’hui de 30 € à Mayotte à 68,95 € en Île-de-France, soit plus du double d’une région à l’autre pour un véhicule identique.
| Région | Tarif du cheval fiscal |
|---|---|
| Auvergne-Rhône-Alpes | 43 € |
| Bourgogne-Franche-Comté | 60 € |
| Bretagne | 60 € |
| Centre-Val de Loire | 60 € |
| Corse | 53 € |
| Grand Est | 60 € |
| Hauts-de-France | 43 € |
| Île-de-France | 68,95 € |
| Normandie | 60 € |
| Nouvelle-Aquitaine | 58 € |
| Occitanie | 59,50 € |
| Pays de la Loire | 51 € |
| Provence-Alpes-Côte d’Azur | 60 € |
| Guadeloupe | 41 € |
| Guyane | 42,50 € |
| Martinique | 53 € |
| La Réunion | 60 € |
| Mayotte | 30 € |
Deux régions ont bougé en cours d’année : la Nouvelle-Aquitaine est passée à 58 € le 1er mars 2026, les Hauts-de-France de 42 € à 43 € le 1er avril 2026. Les montants ci-dessus sont ceux annoncés par l’actualité de service-public.gouv.fr sur le cheval fiscal 2026.
Île-de-France : la majoration de 14 euros par cheval fiscal
Depuis le 1er mars 2026, la région francilienne applique une majoration de 14 € par cheval fiscal, destinée à financer les transports publics. Elle s’ajoute au tarif régional de 54,95 €, ce qui porte le cheval fiscal à 68,95 €. Cette majoration doit redescendre à 12 € par cheval fiscal en 2027.
La différence pèse lourd sur un gros véhicule. Sur une berline de 10 CV, la taxe régionale francilienne passe de 549,50 € à 689,50 €, soit 140 € de plus pour la même voiture.
Île-de-France, 1er mars 2026 : 68,95 € le cheval fiscal, le tarif le plus élevé de France.
Dix ans ou plus : la taxe régionale est divisée par deux
C’est la réduction que les comparateurs appliquent sans toujours l’expliquer, et elle change tout sur un véhicule d’occasion. L’article L. 421-45 du code des impositions sur les biens et services prévoit que le tarif régional est réduit de moitié lorsque la première immatriculation du véhicule est antérieure de dix années ou plus.
Reprenons les 7 CV en Occitanie. Sur un véhicule récent, la taxe régionale atteint 416,50 €. Sur le même véhicule immatriculé il y a plus de dix ans, elle tombe à 208,25 €, soit 222,01 € une fois la taxe fixe et la redevance ajoutées.
Deux précisions pour ne pas vous tromper. La réduction tient à l’âge du véhicule, pas à une mention particulière sur la carte grise : un véhicule de plus de dix ans en profite sans avoir aucun statut spécial. Et c’est la date de la case B qui compte, pas celle de votre achat.
Le détail du total à régler
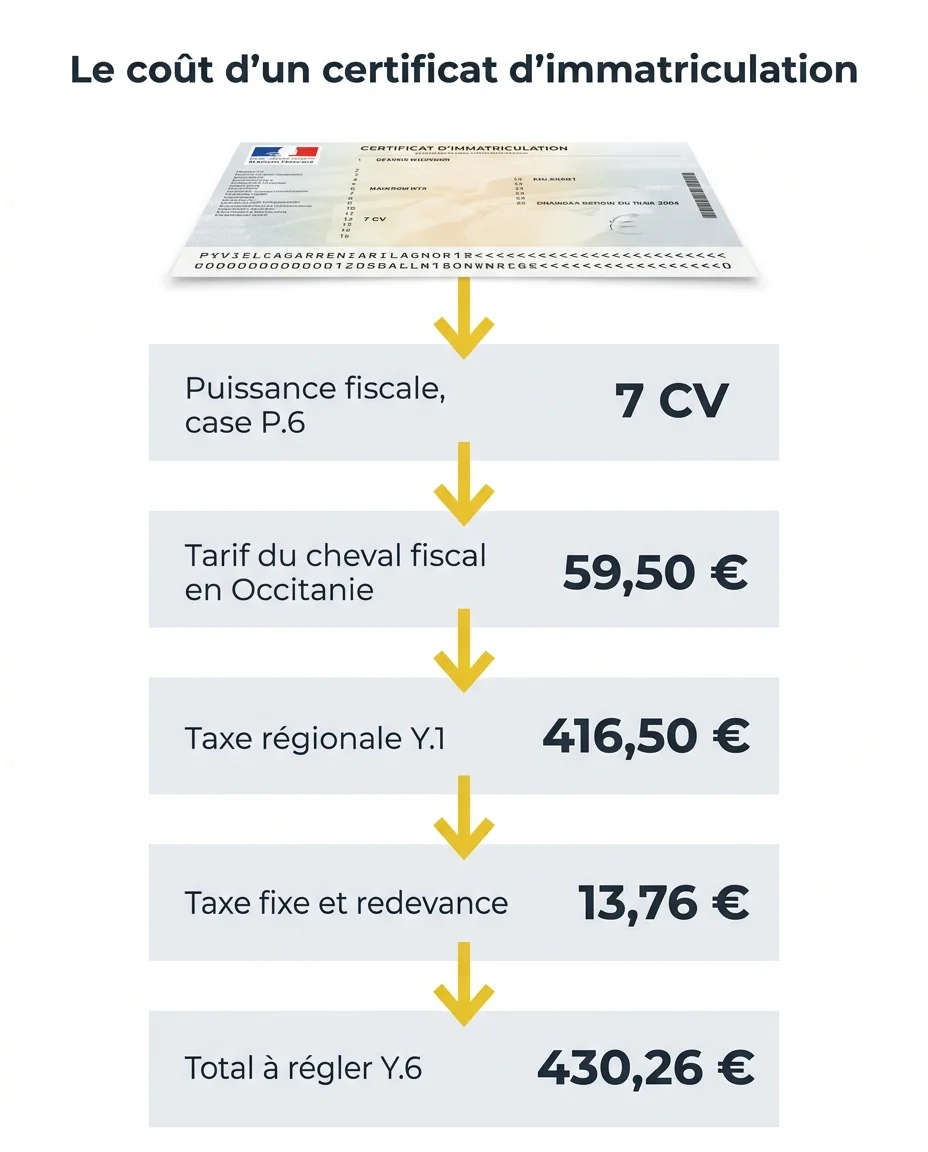
Le montant final d’un certificat d’immatriculation se compose de plusieurs lignes, identifiées par les rubriques Y :
- Y.1, la taxe régionale : tarif du cheval fiscal multiplié par la valeur de la case P.6 ;
- Y.2, la taxe sur les véhicules de transport, réservée à certains véhicules utilitaires ;
- Y.3, la taxe sur les véhicules de tourisme polluants, c’est-à-dire le malus ;
- Y.4, la taxe fixe de 11 € ;
- Y.5, la redevance d’acheminement de 2,76 € ;
- Y.6, le total à régler, somme des quatre taxes et de la redevance.
Pour une voiture de 7 CV immatriculée en Occitanie, le calcul donne 59,50 € multipliés par 7, soit 416,50 €, auxquels s’ajoutent 13,76 € de taxe fixe et de redevance : 430,26 € au total. La composition exacte de la facture est détaillée sur la fiche service-public.gouv.fr sur le coût du certificat d’immatriculation.
La base légale n’est plus l’article 1008 du code général des impôts
Ce que prévoit le code des impositions sur les biens et services
Presque tous les guides en ligne continuent de citer l’article 1008 du code général des impôts comme le texte en vigueur. La recodification a déplacé le régime vers le code des impositions sur les biens et services.
Dans ce code, la formule applicable aux voitures particulières se lit à l’article L. 421-16, rédigé sous la forme PA = 1,80 x (kW / 100) x (kW / 100) + 3,87 x (kW / 100) + 1,34, qui est exactement la formule décimale vue plus haut. L’arrondi à l’unité vient, lui, de l’article L. 421-14.
Un point récent échappe encore à presque tous les guides. Les véhicules électriques qui ne sont pas des voitures particulières, deux-roues et quadricycles en tête, relèvent de l’article L. 421-20 et d’une formule linéaire. Pour ceux immatriculés à partir du 1er mars 2026, elle passe de 1 + 0,136 x kW à 1 + 0,067 x kW, sous l’effet de la loi du 19 février 2026. À puissance identique, leur puissance administrative est donc nettement abaissée.
Le cas des véhicules immatriculés avant 2021
Ces formules ne concernent pas les véhicules plus anciens. Pour ceux immatriculés pour la première fois jusqu’au 31 décembre 2020, l’article L. 421-15 se contente de retenir la valeur déjà inscrite sur le certificat, calculée sous les normes antérieures issues de l’article 1008 du code général des impôts. Ces règles sont reprises dans la partie arrêtés du même code, aux articles A. 421-14 à A. 421-23. Autrement dit, l’ancienne référence garde un sens historique.
Elle ne décrit plus le droit applicable à un véhicule neuf. Écrire « selon l’article 1008 du code général des impôts en vigueur » revient à citer un texte qui a changé de place.
Ce détail a une conséquence pratique : si un professionnel vous conteste un calcul en s’appuyant sur l’ancienne référence, demandez-lui la date de première immatriculation du véhicule avant d’accepter son chiffre.
Questions fréquentes
Où trouver la puissance fiscale si ma carte grise est ancienne ?
Sur les certificats délivrés avant 2004, la puissance fiscale apparaît sous la mention « puissance fiscale » ou « CV », sans le code P.6. La valeur reste utilisable telle quelle pour le calcul de la taxe régionale.
Un véhicule électrique paie-t-il la taxe régionale ?
Cela dépend de votre région. Depuis le 1er mai 2025, l’exonération automatique des véhicules électriques et hydrogène n’existe plus : chaque conseil régional peut, sur délibération, les exonérer totalement ou de moitié, et à défaut de délibération c’est le plein tarif régional qui s’applique, comme l’explique l’actualité de service-public.gouv.fr du 2 mai 2025. Notre article sur la carte grise des voitures électriques détaille les conséquences.
La puissance fiscale change-t-elle après une reprogrammation moteur ?
Une reprogrammation modifie la puissance réelle, donc la puissance nette maximale déclarée. Une modification de cette nature doit faire l’objet d’une réception à titre isolé, qui débouche sur un nouveau certificat et, le cas échéant, sur une case P.6 mise à jour.
Pourquoi mon assureur me demande-t-il la case P.6 ?
Beaucoup d’assureurs classent les véhicules par tranches de puissance fiscale pour fixer leur tarif. Une valeur élevée fait basculer le contrat dans une tranche plus chère, indépendamment de la valeur du véhicule.
Que se passe-t-il si je déménage dans une autre région ?
Le changement d’adresse sur le certificat d’immatriculation n’entraîne aucune nouvelle taxe régionale. Le tarif de votre région d’accueil s’appliquera lors de votre prochaine acquisition de véhicule.
Comment est arrondie la puissance fiscale calculée en kW ?
Le résultat de la formule est arrondi à l’unité, comme le prévoit l’article L. 421-14 du code des impositions sur les biens et services. L’exemple publié par impots.gouv.fr donne 7,01 CV pour 100 kW, arrondi à 7 CV, ce qui montre qu’une fraction de dixième ne fait pas basculer la puissance vers la tranche supérieure.

